


Thư tín dụng thực phẩm đông lạnh: Hướng dẫn tài liệu người mua|XMSD
Feb 21, 2022
Thư tín dụng có thể giảm rủi ro thanh toán của đối tác trong một giao dịch mua thực phẩm đông lạnh-nhưng chỉ khi các điều kiện chứng từ của nó phù hợp với hợp đồng mua bán, kế hoạch sản xuất, lộ trình vận chuyển và các tài liệu mà tổ chức phát hành thực sự có thể cung cấp. Các ngân hàng kiểm tra việc trình bày đối chiếu với tín dụng; họ không kiểm tra nhiệt độ, mùi vị, khuyết tật hoặc hiệu quả thương mại của sản phẩm. Do đó, người mua cần có hai biện pháp kiểm soát: một bộ tài liệu có khả năng thanh toán bằng ngân hàng để thanh toán và một quy định mua hàng riêng biệt với các biện pháp kiểm tra, yêu cầu bồi thường và các biện pháp xử lý-lạnh.
Quy tắc thực tế của chúng tôi là soạn thảo tín dụng chứng từ trước khi ký hợp đồng mua bán, xem xét nó với cả hai ngân hàng và phát hành nó trước khi thời hạn sản xuất hoặc đặt chỗ bị lộ. Chỉ nêu những yêu cầu có thể được chứng minh bằng một tài liệu có tên, do một bên có sẵn ban hành, trong thời gian thực tế. Mỗi từ, ngày, số, chữ ký, bản gốc, bản sao và thời hạn trình bày được yêu cầu đều tạo ra một bài kiểm tra tuân thủ.

Một bộ tài liệu có khả năng thanh toán bắt đầu bằng thông tin về sản phẩm, nhà sản xuất, kiểm tra, đóng gói và vận chuyển có thể được phát hành đúng thời hạn.
Chọn phương thức thanh toán trước khi đàm phán tài liệu
Phương thức thanh toán là sự phân bổ rủi ro, không phải là thói quen. Tiền mặt trả trước bảo vệ người bán khỏi việc không thanh toán nhưng lại gây nguy hiểm cho người mua trước khi giao hàng. Mở tài khoản hỗ trợ dòng tiền của người mua nhưng khiến người bán gặp khó khăn sau khi gửi đi. Nhờ thu chứng từ chuyển chứng từ qua ngân hàng mà không có cam kết thanh toán của ngân hàng. Tín dụng chứng từ bổ sung thêm cam kết của ngân hàng khi việc xuất trình phù hợp được thực hiện, tuân theo tín dụng, các quy tắc hợp nhất và các điều khoản ngân hàng.
Cơ quan Quản lý Thương mại Quốc tế Hoa Kỳ mô tả thư tín dụng là an toàn nhưng tốn nhiều công sức-và tương đối tốn kém, đặc biệt phù hợp với các tình huống-rủi ro cao hơn, các mối quan hệ mới, thông tin tín dụng của người mua yếu hoặc các điều khoản gia hạn được yêu cầu. Nó mô tả việc thu thập chứng từ ít tốn kém hơn nhưng không có sự xác minh của ngân hàng hoặc bảo lãnh thanh toán. So sánh tín dụng của người mua,-khả năng chấp nhận của ngân hàng phát hành, quốc gia và rủi ro chuyển khoản, giá trị đơn hàng, tùy chỉnh, tính thời vụ, lịch sử mối quan hệ, hồ sơ yêu cầu bồi thường và chi phí của từng công cụ.
| Phương pháp | Vị trí người mua | Vị trí người bán | Tín hiệu quyết định |
|---|---|---|---|
| Chuyển khoản trước | Thanh toán trước khi kiểm soát hàng hóa | Khả năng thanh toán thấp | Thử nghiệm nhỏ hoặc đặt hàng tùy chỉnh với nhà cung cấp đã được xác minh |
| tín dụng chứng từ | Ngân hàng thanh toán dựa trên các tài liệu phù hợp | Dựa vào sự tuân thủ của ngân hàng, quốc gia và tài liệu | Giảm rủi ro biện minh cho phí và kiểm soát |
| Tuyển tập tài liệu | Có được tài liệu chống lại việc thanh toán hoặc chấp nhận | Không có cam kết thanh toán ngân hàng | Thiết lập mối quan hệ và thị trường ổn định |
| Mở tài khoản | Thanh toán sau khi giao hàng hoặc giao hàng | Mang theo rủi ro tín dụng của người mua | Quy trình tín dụng, giới hạn, bảo hiểm và thu nợ mạnh mẽ |
Ví dụ: ngưỡng phương thức thanh toán.Đơn hàng đầu tiên sử dụng thùng carton số lượng lớn và số lượng dùng thử khiêm tốn. Phí ngân hàng và thời gian phát hành dài có thể lớn hơn lợi ích tín dụng-chứng từ, vì vậy các bên chọn chuyển khoản theo giai đoạn gắn liền với việc phê duyệt thông số kỹ thuật và phát hành tài liệu-vận chuyển. Một chương trình-nhãn hiệu riêng lớn hơn với bao bì được in, nguyên liệu thô theo mùa và mối quan hệ ngân hàng mới có thể biện minh cho khoản tín dụng không thể hủy ngang sau khi cả hai ngân hàng xem xét dự thảo.
Hiểu những gì ngân hàng cam kết đảm bảo
Theo tín dụng chứng từ điển hình, người mua là người nộp đơn, ngân hàng của người mua là ngân hàng phát hành, người bán là người thụ hưởng và ngân hàng khác có thể thông báo, chỉ định hoặc xác nhận tín dụng. Ngân hàng tư vấn kiểm tra tính xác thực rõ ràng của thông điệp; nó không tự động thêm cam kết thanh toán của riêng mình. Ngân hàng xác nhận bổ sung cam kết khi đồng ý xác nhận. Rủi ro ngân hàng và quốc gia phải được thảo luận với-các chuyên gia tài chính thương mại trước khi chấp nhận từ ngữ.
UCP 600 phân biệt tín dụng với hợp đồng cơ bản. Ngân hàng xử lý các tài liệu chứ không phải hàng hóa, dịch vụ hoặc hiệu suất. Vận đơn, hóa đơn, giấy chứng nhận kiểm tra hoặc báo cáo nhiệt độ rõ ràng chỉ có ý nghĩa tài liệu do người phát hành và cách diễn đạt ấn định. Nó không tự động bồi thường cho người mua khi rã đông, thiếu trọng lượng, khiếm khuyết về cảm giác hoặc không đáp ứng được các yêu cầu mua hàng.
Đưa các biện pháp khắc phục thương mại vào hợp đồng bán hàng: thông số kỹ thuật, mẫu đã được phê duyệt, dung sai, phương pháp kiểm tra, kế hoạch lấy mẫu, yêu cầu về-quy trình nguội, thời hạn thông báo, bằng chứng, xử lý, tín dụng, từ chối và lộ trình tranh chấp. Sử dụng tín dụng cho các tài liệu có thể trình bày một cách khách quan. Nếu điều kiện chất lượng phải ảnh hưởng đến thanh toán, hãy xác định một tổ chức phát hành độc lập đáng tin cậy, kiểm tra chính xác, ngưỡng chấp nhận, mẫu báo cáo, thời gian và dự phòng khi báo cáo không thể được phát hành trước khi trình bày.

Xác minh sản phẩm và kiểm tra tài liệu ngân hàng phục vụ các mục đích khác nhau và cần các biện pháp kiểm soát được kết nối nhưng riêng biệt.
Phát hành một khoản tín dụng dự thảo trước khi bắt đầu sản xuất
Đơn đặt hàng, hóa đơn chiếu lệ, hợp đồng mua bán và đơn xin cấp tín dụng phải kể cùng một câu chuyện thương mại. Chuẩn bị một khoản tín dụng dự thảo và một trường-theo-bảng đánh giá trường trước khi người nộp đơn hướng dẫn ngân hàng của mình. Người thụ hưởng nên gửi hối phiếu đến ngân hàng của mình để xem xét tính khả thi. Giải quyết các ngân hàng phát hành không được chấp nhận, nhu cầu xác nhận, cơ cấu hoàn trả, tính khả dụng, kỳ hạn, phí, hối phiếu bắt buộc, thời hạn sử dụng và kênh xuất trình trước khi sản xuất phụ thuộc vào công cụ.
Không chấp nhận những cụm từ có vẻ bảo vệ nhưng không có đường dẫn tài liệu. Điều kiện như "hàng hóa phải đến trong tình trạng đông lạnh hoàn hảo" không nêu tên tổ chức phát hành, tài liệu, điểm đo, cơ sở nhiệt độ hoặc thời hạn. Nó có thể bị bỏ qua vì không phải là tài liệu-theo các quy tắc hiện hành hoặc tạo ra tranh chấp thay vì bảo vệ. Chuyển mối quan ngại của người mua thành việc kiểm soát hợp đồng-mua hàng và, nếu thích hợp, một tài liệu bắt buộc khả thi.
- Xác định việc kết hợp UCP 600 và liệu eUCP có áp dụng cho việc trình bày điện tử hay không.
- Xác minh người nộp đơn, người thụ hưởng, ngân hàng phát hành, ngân hàng thông báo, tiền tệ, số tiền, dung sai và ngày hết hạn.
- Trạng thái sẵn có bằng cách thanh toán ngay, thanh toán trả chậm, chấp nhận hoặc thương lượng với ngân hàng được chỉ định được chấp nhận.
- Căn chỉnh lô hàng mới nhất, thời hạn xuất trình, ngày hết hạn, nơi hết hạn và thời gian thực hiện-phát hành chứng từ thực tế.
- Căn chỉnh các điểm gửi hàng, điểm trung chuyển, lô hàng từng phần, Incoterm, tình trạng hàng hóa, chứng từ vận tải.
- Phân bổ phí phát hành, tư vấn, xác nhận, sửa đổi, sai lệch, chuyển phát nhanh và đại lý.
Xác nhận người phát hành tài liệu, phạm vi, định dạng, chữ ký, số lượng bản gốc và thời gian cấp trước khi đặt tên chứng chỉ trong Thư tín dụng.
Viết mô tả sản phẩm ngắn gọn và dễ kiểm soát
Tín dụng cần có đủ thông tin để xác định giao dịch nhưng không nên sao chép mọi điều khoản chất lượng vào mô tả hàng hóa. Sử dụng tên sản phẩm được kiểm soát, gói hàng đã thỏa thuận, cơ sở số lượng hoặc trọng lượng, đơn giá nếu được yêu cầu, Incoterm với địa điểm được chỉ định và tham chiếu mua hàng. Đưa các khiếm khuyết chi tiết, dung sai, tiêu chuẩn vi sinh, đặc điểm cây trồng và biện pháp khắc phục vào thông số kỹ thuật và hợp đồng đã ký trừ khi cố ý yêu cầu điều kiện tài liệu chính xác.
Đối với một sản phẩm từ chúng tôiphạm vi trái cây, rau và nấm đông lạnh, xác định xem số lượng có nghĩa là số kilôgam tịnh, thùng giấy, túi hay số lượng thùng chứa. Nhà nước cho phép khoan dung một cách có chủ ý. Xác nhận xem hỗn hợp có tỷ lệ phần trăm thành phần cố định hay không. Một bộ tài liệu không thể nhất quán khi đơn hàng xen kẽ giữa trọng lượng tịnh, tổng trọng lượng và số lượng thùng carton gần đúng mà không có mối quan hệ xác định.
Ví dụ thực tế: quá tải-mô tả hàng hóa.Thư tín dụng hối phiếu sao chép thông số kỹ thuật đầy đủ của bông cải xanh vào trường hàng hóa của nó và yêu cầu mọi cụm từ mô tả trên hóa đơn thương mại. Hệ thống hóa đơn của nhà xuất khẩu sử dụng "hoa bông cải xanh IQF", trong khi dự thảo ghi "những bông bông cải xanh được chọn lọc đông lạnh nhanh riêng lẻ, màu xanh đậm, mềm, chảy tự do". Người mua loại bỏ các tính từ không cần thiết khỏi thư tín dụng và giữ lại các yêu cầu chất lượng có thể đo lường được trong bản mô tả kỹ thuật và kế hoạch kiểm tra đã được phê duyệt.
Tạo tài liệu-Ma trận nhà phát hành
Liệt kê từng tài liệu được quy định, nhà phát hành chính xác, số lượng bản gốc và bản sao, nội dung bắt buộc, quy tắc ký, trình kích hoạt vấn đề, tính khả dụng sớm nhất, chủ sở hữu chịu trách nhiệm và các trường nhất quán. Yêu cầu nhà phát hành dự định xác nhận tính khả thi. Người thụ hưởng không thể buộc người vận chuyển, cơ quan có thẩm quyền, phòng bảo hiểm, phòng thí nghiệm hoặc công ty kiểm định đưa ra từ ngữ ngoài phạm vi ủy quyền của mình.
Từ chối yêu cầu khi nhà phát hành không được xác định, cách diễn đạt vượt quá thẩm quyền của nó hoặc ngày phát hành nằm sau khoảng thời gian trình bày an toàn. Lời hứa trong hợp đồng từ người bán không phải là bằng chứng cho thấy một cơ quan độc lập sẽ đưa ra tuyên bố được yêu cầu. Giải quyết khoảng trống đó ở bản thảo chứ không phải ở khâu thu thập tài liệu.
| Tài liệu | Nhà phát hành có khả năng | Các trường cần kiểm soát | Tín hiệu lỗi |
|---|---|---|---|
| Hóa đơn thương mại | Người thụ hưởng | Các bên, mô tả, số lượng, giá cả, số tiền, Incoterm | Bản sao tín dụng chi tiết hơn mức mà hóa đơn có thể hỗ trợ |
| Danh sách đóng gói | Người thụ hưởng hoặc người đóng gói | Thùng, túi, trọng lượng tịnh và tổng, nhãn hiệu | Trọng lượng cuối cùng không có sẵn trước khi cắt- |
| Vận đơn | Người vận chuyển hoặc đại lý | Người gửi hàng, người nhận hàng, bên thông báo, cảng, cước vận chuyển,-ngày lên tàu | Từ ngữ bắt buộc xung đột với chính sách của nhà cung cấp dịch vụ |
| Giấy chứng nhận xuất xứ | Cơ quan có thẩm quyền hoặc lộ trình xuất khẩu được phê duyệt | Cơ sở xuất xứ, sản phẩm, các bên, số lượng, tài liệu tham khảo | Nhà phát hành hoặc thỏa thuận không thể hỗ trợ biểu mẫu được yêu cầu |
| Báo cáo kiểm tra hoặc phân tích | Thanh tra viên hoặc phòng thí nghiệm được chỉ định | Lô, phương pháp, kết quả, ngưỡng, ngày, chữ ký | Việc kiểm tra kết thúc sau thời hạn thuyết trình |
Của chúng tôitổng quan về chứng nhậncó thể hỗ trợ thảo luận sớm về phạm vi cơ sở-trong khi người mua phải nêu tên chứng chỉ thực sự cần thiết cho sản phẩm, nhà sản xuất, điểm đến và tín dụng. Giấy chứng nhận-hệ thống an toàn thực phẩm không thể thay thế được với giấy chứng nhận vệ sinh, giấy chứng nhận kiểm dịch thực vật, giấy chứng nhận xuất xứ hoặc báo cáo phân tích cụ thể theo lô-.

Mã sản phẩm, lô hàng, số lượng thùng carton, trọng lượng tịnh, nhãn hiệu và tham chiếu lô hàng phải được đối chiếu giữa các hồ sơ được kiểm soát.
Căn chỉnh ngày giao hàng với hoạt động thực phẩm đông lạnh-
Làm việc ngược lại kể từ ngày giao hàng gần nhất. Cho phép-có sẵn nguyên liệu thô, sản xuất, xuất xưởng trong phòng thí nghiệm, phê duyệt tác phẩm nghệ thuật, đóng gói,-kiểm tra trước khi giao hàng, khai báo hải quan, đặt chỗ tại kho lạnh, tổng khối lượng đã được xác minh, cổng-vào và cắt chứng từ của hãng vận chuyển-. Sau đó cho phép người vận chuyển, cơ quan có thẩm quyền, phòng thí nghiệm, phòng thí nghiệm, công ty bảo hiểm và người thụ hưởng có đủ thời gian để phát hành và xem xét chứng từ trước thời hạn xuất trình và hết hạn.
Sử dụng của chúng tôiyêu cầu-quy trình điều phốiđể lập bản đồ các cột mốc thương mại nhưng giữ ngày giao dịch ngân hàng trong lịch tín dụng riêng. Việc khởi hành bị trì hoãn, đặt chỗ bị đảo lộn, giấy chứng nhận trễ hoặc ngày nghỉ lễ có thể dời một ngày mà không tự động kéo dài những ngày khác. Không bên nào được cho rằng ngày giao hàng được sửa đổi cũng sửa đổi các điều khoản về thời hạn sử dụng hoặc xuất trình.
Ví dụ: nén ngày.Tín dụng cho phép vận chuyển đến hết ngày 30 tháng 9, yêu cầu báo cáo của phòng thí nghiệm được cấp sau khi xếp hàng và hết hạn vào ngày 3 tháng 10 tại ngân hàng ở quốc gia khác. Khoảng thời gian ba-ngày rõ ràng không cho phép hoàn thành báo cáo, thời gian chuyển phát, kiểm tra tài liệu hoặc chỉnh sửa. Các bên di chuyển thời hạn hết hạn và xuất trình trước khi sản xuất hoặc thay đổi lộ trình báo cáo và xuất trình sang một địa chỉ mà các tổ chức phát hành và ngân hàng có tên có thể gặp nhau.

Xuất xưởng, bảo quản đông lạnh, đặt chỗ, bốc hàng, cấp chứng chỉ và xuất trình ngân hàng cần một lịch đã được kiểm tra.
Kiểm soát dữ liệu trên toàn bộ tài liệu
Việc kiểm tra UCP 600 thường không yêu cầu mọi mục dữ liệu phải giống hệt nhau về mặt nghĩa đen, nhưng dữ liệu trong chứng từ không được xung đột với tín dụng, chứng từ đó hoặc chứng từ quy định khác. ISBP 821, ấn bản năm 2023 của Thực hành Ngân hàng Tiêu chuẩn Quốc tế, cung cấp thông tin thực hành kiểm tra cập nhật và nên được đọc cùng với UCP 600. Phương pháp vận hành an toàn nhất là bảng dữ liệu được kiểm soát thay vì sao chép từ email.
Khóa tên bên pháp lý, địa chỉ nếu có liên quan, số mua hàng và tín dụng, từ ngữ sản phẩm, mã HS nếu được quy định, Incoterm và địa điểm được chỉ định, tiền tệ, đơn giá, số lượng, trọng lượng tịnh và tổng, số lượng gói hàng, nhãn hiệu vận chuyển, container và niêm phong, tàu và chuyến đi, cảng, ngày tháng, tình trạng vận chuyển hàng hóa, nguồn gốc và tài liệu tham khảo chứng chỉ. Chỉ định một nguồn sự thật cho từng lĩnh vực. So sánh các tổng số về mặt toán học và giải thích những khác biệt cho phép, chẳng hạn như giá trị bao bì của pallet trong tổng trọng lượng.
Kiểm soát các sửa đổi. Khi đặt chỗ thay đổi tàu hoặc hành trình, chủ sở hữu dịch vụ hậu cần sẽ cập nhật bảng dữ liệu và xác định mọi tài liệu bị ảnh hưởng. Khi gói hàng cuối cùng-xuất khẩu thay đổi số lượng thùng carton, hãy tính toán lại trọng lượng và số lượng trước khi ký hóa đơn và danh sách đóng gói. Khi người thụ hưởng nhận được sửa đổi tín dụng, hãy ghi lại xem nó có được chấp nhận hay không và hướng dẫn tài liệu nào đã thay đổi.

Dữ liệu đặt chỗ,-trên tàu, cảng, vận chuyển hàng hóa, container, con dấu và bên tham gia phải đến tay mọi chủ sở hữu tài liệu có trách nhiệm.
Xem lại bản trình bày trước khi nó đến tay ngân hàng
Tiến hành đánh giá của người kiểm tra-nhà sản xuất đối với tín dụng hợp lệ, các sửa đổi được chấp nhận, UCP 600, thông lệ ISBP hiện hành và chỉ dẫn ngân hàng-được chỉ định. Một người tập hợp các tài liệu; một cái khác kiểm tra mọi điều kiện và xuyên qua-trường tài liệu. Sử dụng lịch trình xuất trình của ngân hàng và ghi lại thời gian giao hàng, người nhận, số lượng tài liệu và tham chiếu theo dõi.
Không thêm tài liệu chỉ vì chúng hữu ích về mặt thương mại. Theo thông lệ tín dụng chứng từ{1}}chứng từ, một chứng từ không được quy định có thể bị bỏ qua, tuy nhiên dữ liệu trong các chứng từ được quy định vẫn phải được kiểm tra. Giữ các tập tin chất lượng thương mại có sẵn cho người mua mà không tạo ra những xung đột có thể tránh được trong bản trình bày của ngân hàng.
- Xác nhận tín dụng là hợp lệ, xác thực và có sẵn với ngân hàng dự định.
- Kiểm tra lô hàng, phát hành, xuất trình và ngày hết hạn theo múi giờ và ngày nghỉ của ngân hàng.
- Xác minh bản gốc, bản sao, chữ ký, tem, xác nhận, tổ chức phát hành và chức năng tài liệu.
- Đối chiếu sản phẩm, số lượng, tiền tệ, số lượng, trọng lượng, thùng carton, nhãn hiệu, các bên, tuyến đường và cước vận chuyển.
- Kiểm tra các chứng từ vận tải và bảo hiểm dựa trên điều khoản UCP hiện hành và từ ngữ tín dụng.
- Ghi lại từng lần kiểm tra, sửa chữa, phiên bản cuối cùng, công văn và biên lai ngân hàng.
Kết thúc bằng điểm đóng băng-sự khác biệt: không có tài liệu đã ký nào được thay đổi sau khi trình kiểm tra đóng tập hợp trừ khi thay đổi được ghi lại và mọi kiểm tra chéo bị ảnh hưởng đều được lặp lại. Chỉ gửi phiên bản đã được phê duyệt và giữ lại bản quét được lập chỉ mục chính xác những gì ngân hàng nhận được.
Sửa đổi trước khi giao hàng khi không thể đáp ứng điều kiện
Đưa ra yêu cầu sửa đổi ngay khi điều kiện không được đánh giá khả thi. Nêu rõ trường tín dụng, từ ngữ chính xác cần xóa hoặc thêm, lý do, ngày phê duyệt an toàn mới nhất, phân bổ phí và hậu quả của lô hàng. Sự đảm bảo bằng lời nói của người nộp đơn không sửa đổi cam kết của ngân hàng. Người thụ hưởng phải nhận, xem xét và chấp nhận sửa đổi hiệu quả thông qua kênh thích hợp.
Nếu phát hiện ra sự khác biệt sau khi giao hàng, hãy xác định xem liệu nó có thể được sửa chữa hợp pháp hay không, liệu người phát hành có thể phát hành lại chứng từ hay không, liệu việc xuất trình có kịp thời hay không và liệu người thụ hưởng có xuất trình theo điều kiện dự trữ hay yêu cầu người nộp đơn từ bỏ hay không. Yêu cầu từ bỏ của người mua không được đảm bảo sẽ dẫn đến sự chấp nhận của ngân hàng. Ghi lại các khoản phí, sự chậm trễ, quyền sở hữu-kiểm soát tài liệu, việc hàng lạnh đến, mức phạt do chậm trễ và chủ sở hữu quyết định.
Ví dụ thực tế: xung đột từ ngữ của người vận chuyển.Tín dụng yêu cầu một bản tuyên bố vận đơn mà người vận chuyển từ chối in. Trước khi xếp hàng, người thụ hưởng đưa ra bằng chứng bằng văn bản của người vận chuyển cho người nộp đơn. Người mua và cả hai ngân hàng đều phê duyệt cách diễn đạt khả thi bằng cách sửa đổi chính thức. Việc vận chuyển mà không sửa đổi sẽ cố tình chuyển rủi ro chứng từ có thể tránh được sang giai đoạn thanh toán.
Tính chi phí tín dụng cho mỗi kg vận chuyển
Ví dụ hoạt động: chi phí tín dụng-chứng từ.Đơn đặt hàng thực phẩm đông lạnh 20.000 kg-có giá trị tín dụng là 40.000 USD. Phí phát hành được báo giá là 320 USD, phí xác nhận là 280 USD, phí tư vấn và xử lý 120 USD, phí sai lệch 95 USD và chuyển phát tài liệu là 55 USD. Tổng chi phí tín dụng đã nêu là USD 320 + USD 280 + USD 120 + USD 95 + USD 55=USD 870. Chi phí tương đương 870 USD 20.000 kg=0,0435 USD/kg, làm tròn thành 0,044 USD/kg, tương đương 2,175% giá trị tín dụng 40.000 USD.
Việc tính toán là minh họa cho lệnh, không phải là báo giá phí thị trường. Phí ngân hàng thực tế phụ thuộc vào số tiền, kỳ hạn, hiệu lực, quốc gia xác nhận, rủi ro ngân hàng, sửa đổi, trình bày, xử lý sai lệch, phí đại lý và tiền tệ. Yêu cầu cả hai ngân hàng đưa ra các khoản phí bằng văn bản và nêu rõ ai là người chịu phí trong và ngoài mỗi quốc gia. Thêm lao động tài liệu nội bộ và hiệu quả vốn lưu động-vào so sánh thương mại.
So sánh chi phí đó với rủi ro giảm được. Cơ cấu 870 USD có thể hợp lý cho đối tác mới trị giá 40.000 USD và đóng gói tùy chỉnh, nhưng không hiệu quả đối với đơn hàng nhỏ thường lệ giữa các bên đáng tin cậy. Phí ngân hàng thấp nhất không phải là mục tiêu; mục tiêu là một phương thức thanh toán có thể thực thi được với rủi ro tồn dư được hiểu rõ.
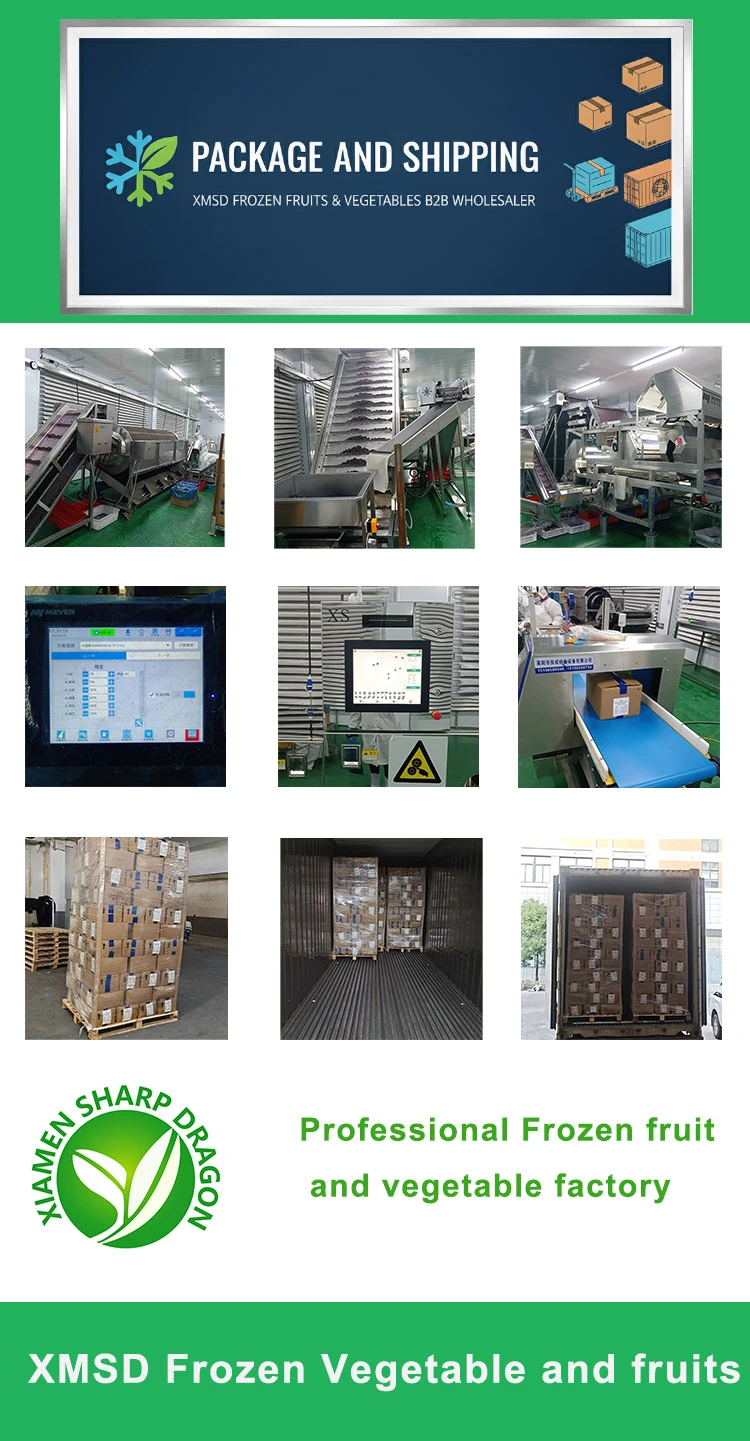
Kết nối việc kiểm tra, đóng gói-, đóng gói, xếp hàng và vận chuyển bằng chứng mà không yêu cầu ngân hàng đánh giá hiệu suất của sản phẩm.
Danh sách kiểm tra phát hành của người mua
Không ủy quyền phát hành vì số lượng và tên sản phẩm trông chính xác. Chỉ phát hành khi mọi bên có thể thực hiện đường dẫn tài liệu trong lịch trình thương mại. Chỉ định một chủ sở hữu cho khoản tín dụng đang hoạt động và một người kiểm tra không phải là người soạn thảo.
- Phương thức thanh toán phù hợp với mối quan hệ, ngân hàng, quốc gia, đơn hàng, tùy chỉnh và rủi ro-dòng tiền.
- Hợp đồng mua bán và dự thảo tín dụng thỏa thuận về các bên, hàng hóa, số tiền, loại tiền tệ, giao hàng, ngày tháng, chứng từ và phí.
- Ngân hàng thụ hưởng chấp nhận ngân hàng phát hành, tính khả dụng, thời hạn, địa điểm hết hạn và kế hoạch xác nhận.
- Mọi tài liệu được quy định đều có nhà phát hành thực sự, nội dung được kiểm soát, trình kích hoạt vấn đề và ngày hoàn thành khả thi.
- Các biện pháp khắc phục-lạnh và chất lượng vẫn có hiệu lực trong hợp đồng mua bán thay vì chỉ dựa vào chứng từ ngân hàng.
- Các mốc thời gian sản xuất, phòng thí nghiệm, nhà vận chuyển, giấy chứng nhận, xuất trình, hết hạn và đến nơi đều có tính dự phòng.
- Đánh giá của người kiểm tra-người tạo, sửa đổi chính thức, báo cáo sự khác biệt và lưu giữ hồ sơ đều được chỉ định.
Một hạng mục không thành công là một quyết định thương mại, không phải là công việc dọn dẹp giấy tờ. Sửa đổi khoản tín dụng được đề xuất, thay đổi phương thức thanh toán, thay đổi kế hoạch vận chuyển hoặc giảm thiểu rủi ro trước khi cam kết hàng tồn kho bị đóng băng và các vật liệu tùy chỉnh.
Gửi điểm đến, sản phẩm, gói hàng, số lượng, Incoterm, lô hàng mục tiêu, phương thức thanh toán đề xuất và các yêu cầu về chứng từ dự thảo. Chúng tôi sẽ xác định hồ sơ sản phẩm, sản xuất, kiểm tra, đóng gói và vận chuyển mà ngân hàng và nhóm nhập khẩu của bạn có thể phối hợp.
Câu hỏi thường gặp
Thư tín dụng có đảm bảo chất lượng thực phẩm- đông lạnh không?
Không. Nó tạo ra một cam kết của ngân hàng đối với các tài liệu quy định khi các điều kiện của nó được đáp ứng. Chất lượng sản phẩm, nhiệt độ, kiểm tra, khiếu nại và biện pháp khắc phục cần có hợp đồng hợp lý và bằng chứng hoạt động. Một báo cáo độc lập theo quy định có thể ghi lại một sự việc đã được xác định nhưng không biến ngân hàng thành cơ quan thanh tra sản phẩm.
Tín dụng có nên sao chép thông số kỹ thuật sản phẩm hoàn chỉnh không?
Thường thì không. Sử dụng mô tả thương mại có kiểm soát và đưa các điều khoản chất lượng chi tiết có thể đo lường được vào hợp đồng và thông số kỹ thuật đã được phê duyệt. Chỉ thêm yêu cầu vào tín dụng khi mục đích thanh toán của nó rõ ràng và nhà phát hành có tên có thể xuất trình tài liệu chính xác đúng hạn.
Ai thanh toán-phí tín dụng-?
Các bên thương lượng việc phân bổ và khoản tín dụng phải ghi rõ. Hỏi ngân hàng phát hành và ngân hàng thụ hưởng về việc phát hành, tư vấn, xác nhận, sửa đổi, xử lý, xuất trình, sai lệch, hoàn trả, phí đại lý và chuyển phát nhanh trước khi thỏa thuận giá.
Người mua có thể chấp nhận sự khác biệt sau khi giao hàng không?
Ngân hàng phát hành có thể tìm kiếm sự từ bỏ của người nộp đơn theo quy trình của mình, nhưng người thụ hưởng không nên cho rằng việc từ bỏ sẽ được chấp nhận hoặc kịp thời. Đầu tiên hãy xác định xem tài liệu có thể được sửa chữa và xuất trình trong Thư tín dụng hay không. Sau đó, xin lời khuyên của ngân hàng và ghi lại các hậu quả về thanh toán, quyền sở hữu, thời gian đến và chuỗi cung ứng-lạnh.
Nhà nhập khẩu nên gửi XMSD những gì trước khi tín dụng được mở?
Gửi dự thảo tín dụng, điều khoản bán hàng, sản phẩm và gói hàng, điểm đến, kế hoạch vận chuyển, ma trận tài liệu, nhà phát hành được yêu cầu và nhận xét của ngân hàng. Xem lại của chúng tôitổng quan về hỗ trợ nhà nhập khẩuVàkiểm soát bao bì đông lạnhkhi xác định nhu cầu về gói hàng và bằng chứng.
Tài liệu tham khảo
- Phòng Thương mại Quốc tế - UCP 600
- Phòng Thương mại Quốc tế - ISBP 821, ấn bản 2023
- ICC Academy - Quy tắc và thuật ngữ tín dụng chứng từ
- Cục Quản lý Thương mại Quốc tế - Thư tín dụng
- Cục Quản lý Thương mại Quốc tế - Bộ sưu tập Tài liệu
- Cục Quản lý Thương mại Quốc tế - Tài liệu trong Giao dịch Xuất khẩu